確定申告が必要になるタイミングを知る
音楽活動で得た収入は、金額や活動の形態によって税金の扱いが変わります。ライブのギャラ、投げ銭、音源やグッズの販売、サブスクからの印税、作編曲の受託料など、収入の形はさまざまですが、いずれも税法上は「所得」として扱われる可能性があります。まず押さえておきたいのは、確定申告が必要になる境目です。
会社員として給与をもらいながら音楽活動をしている場合、給与以外の所得(副業所得)が年間20万円を超えると、所得税の確定申告が必要になります。ここで注意したいのは、この20万円は「収入」ではなく「所得」で判定される点です。所得とは、収入から必要経費を差し引いた後の利益のことを指します。たとえばライブ活動で年間50万円の収入があっても、機材費や交通費などの経費が35万円かかっていれば、所得は15万円となり、20万円ルールの対象外になる場合もあります。逆に経費がほとんどかからない形での収入(印税やサブスク配信収益など)は、収入そのものが所得に近くなりやすいので注意が必要です。
一方で、専業として音楽活動を行っている人や、給与収入がない人は、この20万円ルールの対象にはなりません。所得税法上、基礎控除など各種控除を差し引いた後に納めるべき税額が発生する場合は、所得の多寡にかかわらず確定申告が必要です。
ここで見落としがちなのが住民税の申告です。所得税の確定申告では「副業所得20万円以下なら申告不要」という特例がありますが、これはあくまで所得税に関する特例であり、住民税には適用されません。住民税は所得税とは別に、お住まいの市区町村へ申告する必要があります。この点は自治体によって運用や案内の詳細が異なる場合があるため、少しでも音楽活動での利益がある方は、お住まいの市区町村の窓口で申告要否を確認しておくと安心です。所得税の確定申告をした場合はその情報が自治体に連携されるため住民税の申告は別途不要ですが、「所得税の申告はしなくていい」と判断して住民税の申告も忘れてしまうケースがあるので、この二段階の仕組みは覚えておくとよいでしょう。
申告のスケジュールも確認しておきます。所得税の確定申告は、例年であれば2月中旬から3月中旬にかけて相談・申告書の受付期間が設けられています。消費税の申告・納付がある個人事業者の場合は、期限が所得税よりも少し後ろにずれるのが通例です。ただし申告期間や期限は年度によって変更される場合があるため、その年の正確な日程は国税庁のウェブサイトや税務署の案内で必ず確認してください。年明けから慌てないよう、年内のうちに1年分の収入と経費を整理しておくと、この時期の作業がかなり楽になります。
事業所得と雑所得、どちらになるのか
確定申告をする際、音楽活動の所得をどの区分で申告するかは意外と悩むポイントです。主な区分は「事業所得」と「雑所得」で、青色申告の特典が使えるかどうかなど、税務上の扱いが変わってきます。
区分の判定は、国税庁の通達により「社会通念上事業と称するに至る程度で行っているかどうか」という営利性・継続性・企画遂行性などから総合的に判断するとされています。単発でイベントに出演してギャラをもらった程度なら雑所得に近く、継続的にライブ活動や音源制作を行い、それを生業として取り組んでいるなら事業所得に近いという整理です。
判断のポイントとしてよく挙げられるのが、帳簿書類を保存しているかどうかです。収入と経費をきちんと帳簿に記録し保存している実態があれば、事業所得として扱われやすくなります。逆に記録が曖昧で、収入も少額であれば雑所得寄りに判定される傾向があります。なお、帳簿書類の保存要件を満たさない場合でも、収入が一定額を超えていて業務と認めるべき事実があれば事業所得として扱われうるとする例外的な取り扱いが国税庁の通達で示されています。ただし具体的な金額の基準は改正されることがあるため、「収入がいくら以下なら自動的に雑所得になる」といった単純な線引きではない点に注意が必要です。正確な基準は国税庁の最新の通達・案内で確認してください。アマチュアで音楽活動を続けている方の多くは、収入規模から見ても雑所得での申告になるケースが多いと考えられますが、継続性や規模が大きくなってきた場合は、帳簿をつけて事業所得として申告することも選択肢に入ってきます。
区分に迷う場合は、自己判断で決めきらず、最寄りの税務署や税理士に確認することをおすすめします。特に事業として本格的に取り組み始めた時期は、区分次第でその後の申告方法や控除額が大きく変わってくるため、早い段階で相談しておくと安心です。
経費にできるものの考え方
音楽活動における経費とは、収入を得るために直接必要だった支出のことです。何でも経費にできるわけではなく、「その支出がなければ収入を得られなかった」という関連性を説明できることが基本の考え方になります。
一般的に経費として認められやすいとされる支出には、次のようなものがあります。
- 機材・楽器関連: 楽器本体、弦や消耗品、メンテナンス費用
- ソフトウェア: DAW、音源プラグイン、サブスク型ソフトの利用料
- 制作環境: 制作用パソコン、オーディオインターフェース、モニタースピーカー
- 活動場所: 練習スタジオ代、レコーディングスタジオ代、ライブハウスのレンタル料
- 衣装・見た目: ライブ用の衣装、メイク用品(活動専用のもの)
- 制作・流通費用: 自主制作CDの原盤制作費、プレス代、外注(ミックスやマスタリングなど)の依頼費用
- 移動・打ち合わせ: スタジオやライブハウスへの交通費、関係者との打ち合わせ費用
これらはあくまで一般的に経費として認められやすいとされている例であり、個別の支出が実際に経費として認められるかどうかは、活動実態や金額の妥当性によって判断が分かれます。最終的な可否は税務署の判断によるため、迷う支出については税理士や税務署に確認するのが安全です。
経費計上でとくに注意したいのが「按分」の考え方です。パソコンを音楽制作と私生活の両方で使っている場合や、自宅の一室を練習・制作スペースとして使っている場合、その支出の全額を経費にすることはできません。使用時間や面積の割合など、合理的な基準で按分し、音楽活動に使った分だけを経費として計上する必要があります。打ち合わせを兼ねた飲食費なども同様に、私的な要素が混ざる支出は按分の考え方が必要になる代表例です。
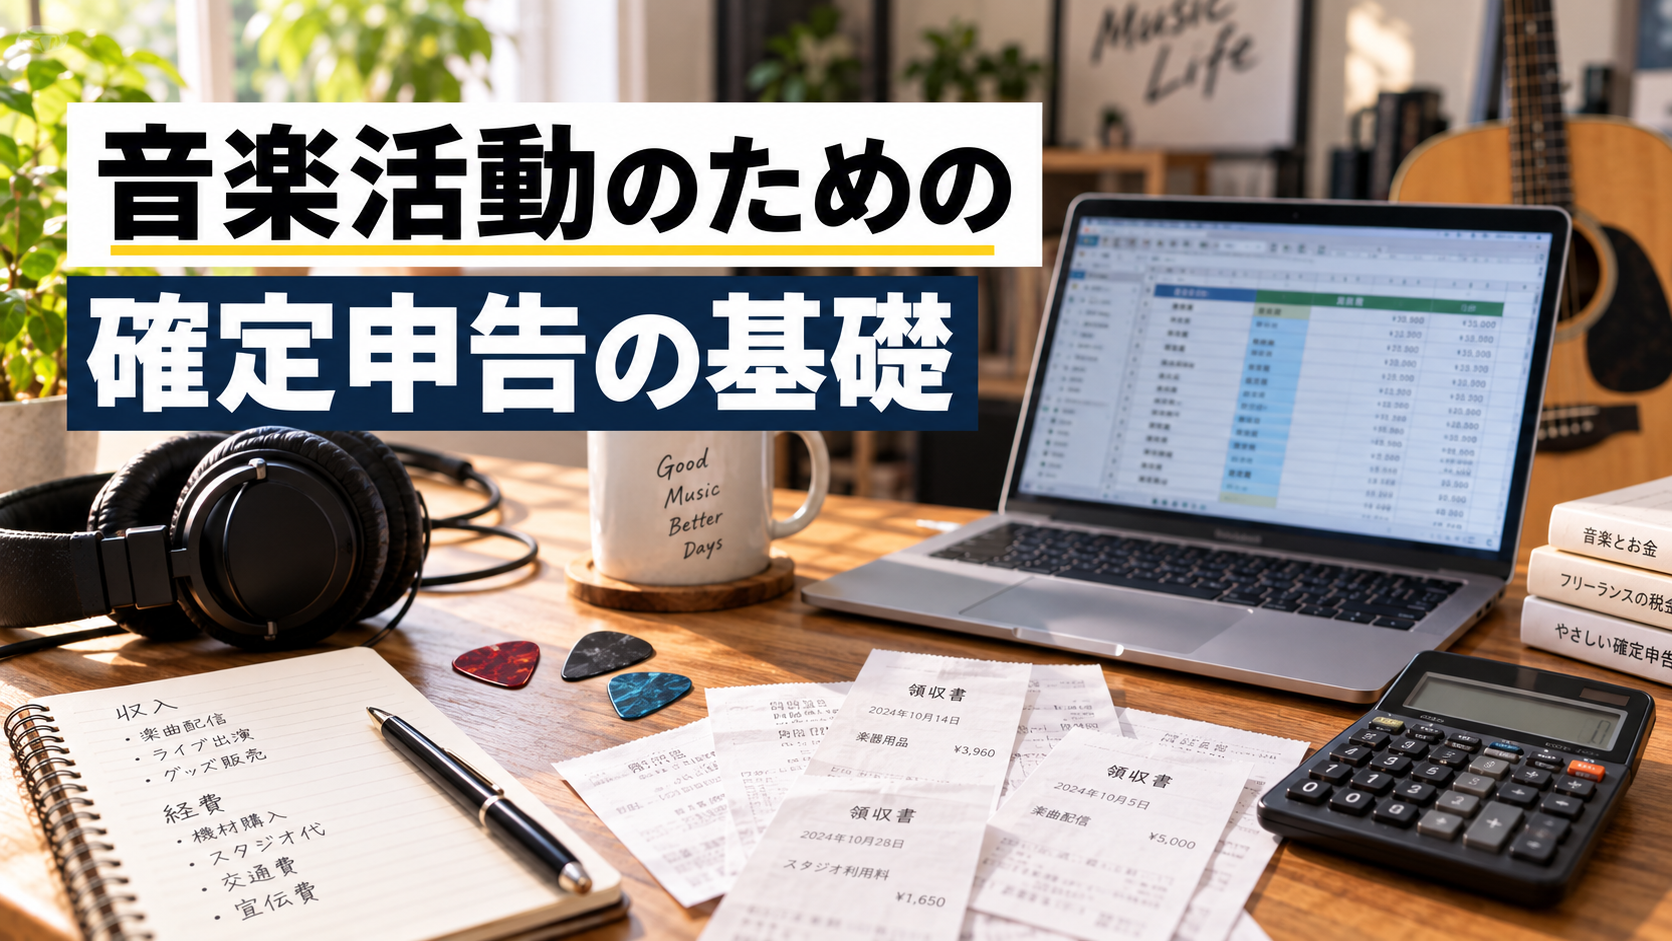
経費を計上するには、レシートや領収書の保存が欠かせません。何にいくら使ったか、それが活動とどう関係するかを説明できるように、日付・金額・内容がわかる形で保管しておくことが基本になります。近年は明細が電子データで届く支出も増えていますが、いずれにせよ「後から見て説明できる状態」を保つことが重要です。
青色申告という選択肢
事業所得として申告する場合、青色申告を選ぶことで税制上の優遇を受けられる可能性があります。白色申告に比べて記帳の手間は増えますが、代表的なメリットが青色申告特別控除です。
複式簿記で記帳し、貸借対照表と損益計算書を添付して期限内に申告すると、一定額の特別控除が受けられる制度になっています。さらに、電子帳簿保存またはe-Taxでの申告のいずれかを満たすと、控除額がさらに上乗せされる仕組みです。単式簿記など簡易な記帳の場合は、控除額がこれより少なくなります。控除額の具体的な金額や適用条件は改正されることがあるため、申告を検討する年の正確な内容は国税庁の案内で確認してください。
もう一つ知っておきたいのが、少額減価償却資産の特例です。通常、パソコンや機材などある程度高額なものを購入すると、一括で経費にはできず、耐用年数に応じて数年に分けて費用計上する「減価償却」という処理が必要になります。しかし青色申告を行っている事業者であれば、一定額未満の資産について、年間の合計額に上限を設けたうえで、購入した年に一括で経費計上できる特例が設けられています。制作用パソコンやオーディオインターフェースなど、比較的高額な機材投資をした年には、この特例が使えるかどうかで税負担が変わってくる可能性があります。なお、この特例の金額基準や適用期限については見直しが議論されることもあり、確定した情報とは限らないため、申告時点の制度を税務署や国税庁の案内で必ず確認してください。
青色申告は、事前に税務署への届出が必要な制度です。事業所得として本格的に申告していく方針が固まったら、早めに手続きの要否を確認しておくとよいでしょう。
ギャラ受け取り時の源泉徴収に注意
ライブ出演やイベント出演のギャラを受け取る際、主催者側があらかじめ税金分を差し引いて支払うことがあります。これが源泉徴収です。演奏料や出演料などの「報酬・料金等」は源泉徴収の対象となる場合があり、その税率は支払額によって変わります。一般的な報酬・料金の源泉徴収では、支払額のうち一定額までの部分と、それを超える部分とで税率が異なる仕組みになっているケースがあるため、「振込額がギャラの金額よりどれだけ少ないか」は支払額によって単純に一律とは限りません。正確な税率や区分は国税庁の源泉徴収に関する案内で確認するのが確実です。
「思っていたより振込額が少ない」と感じたときは、明細に源泉徴収の記載がないか確認してみてください。源泉徴収された税額は、あらかじめ税金の前払いをしている状態です。確定申告を行うことで、本来納めるべき税額との差額が精算され、前払い分が納税額を上回っていれば還付を受けられる仕組みになっています。つまり、源泉徴収されているからといって申告をしなくてよいわけではなく、むしろ申告をしないと納めすぎた税金が戻ってこない可能性があるということです。ギャラの明細や支払調書は、確定申告の際に必要になるので大切に保管しておきましょう。
早めの準備が一番の対策になる
確定申告は年に一度の作業ですが、直前になって1年分の領収書をかき集めるのは想像以上に大変です。収入があった日、経費として使った日にその都度記録をつけておく習慣があるだけで、申告の負担は大きく変わります。マイグルのようなツールで日々の制作や活動を記録している方は、その記録をお金の管理にも活かせないか、一度見直してみるのもよいかもしれません。
税務署や国税庁のウェブサイトには確定申告の相談窓口が用意されており、無料で相談できる機会も設けられています。判断に迷う支出や所得区分については、自己判断で済ませず、早めに専門家や窓口に確認することをおすすめします。